Blog
Liquidità ferma sul conto: rischi e soluzioni
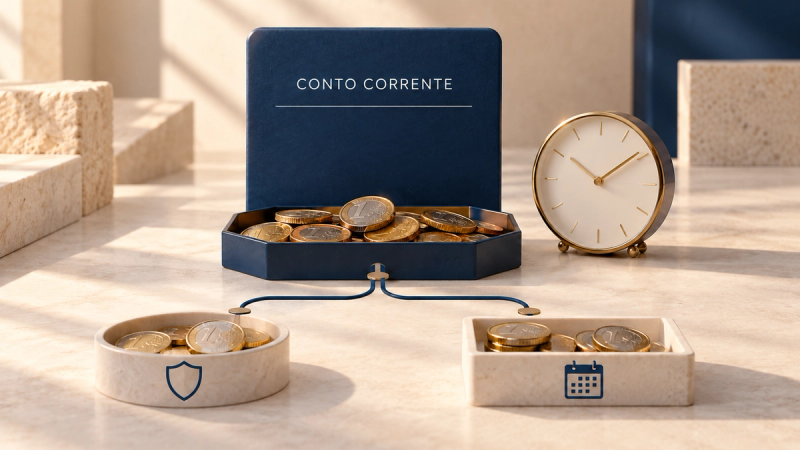
Liquidità ferma sul conto: quando la prudenza diventa inefficienza
“Preferisco lasciare i soldi sul conto, almeno sono tranquillo.”
È una frase comprensibile. La liquidità ferma sul conto dà una sensazione immediata di sicurezza: il denaro è disponibile, visibile, pronto per essere usato. In molti casi questa prudenza è corretta. Il problema nasce quando la liquidità diventa eccessiva e resta immobile per anni, senza una funzione precisa.
Prima di proseguire, una precisazione importante: questo articolo ha finalità informativa e non costituisce consulenza finanziaria personalizzata. Ogni scelta va valutata in base alla situazione personale, familiare e patrimoniale.
Liquidità ferma sul conto: a cosa serve davvero
La liquidità non è un errore. Anzi, è una componente fondamentale di una buona gestione finanziaria.
Il conto corrente serve prima di tutto per gestire la vita quotidiana: spese familiari, bollette, rate, imposte, imprevisti, esigenze di breve periodo. Avere una riserva disponibile permette di non dover vendere investimenti nel momento sbagliato e di affrontare con maggiore serenità spese improvvise.
La liquidità ha quindi tre funzioni principali: operatività, sicurezza e flessibilità.
Il punto non è eliminare la liquidità. Il punto è capire quanta ne serve davvero e quanta, invece, rimane ferma solo per abitudine, paura o mancanza di una strategia.
Liquidità ferma sul conto: quali sono i rischi
I soldi fermi sul conto sembrano non correre rischi, perché il valore numerico resta lo stesso. Se oggi ci sono 50.000 euro, domani continuerai a vedere 50.000 euro.
Ma in finanza non conta solo il valore nominale, cioè il numero scritto sull’estratto conto. Conta anche il valore reale: ciò che quel denaro potrà acquistare nel tempo.
Il rischio inflazione
Il primo rischio è l’inflazione.
L’inflazione è l’aumento generalizzato dei prezzi nel tempo. Quando i prezzi salgono, il denaro perde potere d’acquisto: con la stessa cifra puoi comprare meno beni e servizi.
Questo significa che una somma lasciata ferma per troppo tempo può sembrare stabile, ma diventare meno efficace. È un costo silenzioso, perché non lo vedi come una perdita sul conto, ma lo percepisci nel tempo attraverso l’aumento del costo della vita.
Se vuoi approfondire il rapporto tra inflazione risparmi, ho scritto un articolo dedicato all’inflazione e alla perdita di valore reale del denaro.
Il rischio di capitale inutilizzato
Il secondo rischio è meno evidente, ma molto concreto: lasciare una parte del patrimonio ferma senza una funzione precisa.
Una quota di liquidità deve restare disponibile per spese quotidiane, imprevisti e obiettivi vicini. Ma quando la somma sul conto supera ciò che serve davvero, quella parte di denaro smette di essere una riserva e diventa capitale inutilizzato.
Non significa che debba essere investito tutto. Significa che ogni parte del patrimonio dovrebbe avere un ruolo: sicurezza, spese previste, protezione, crescita o progetti futuri.
Quando il denaro resta fermo solo per abitudine o timore, senza una destinazione chiara, la prudenza rischia di trasformarsi in inefficienza.
Il rischio di falsa sicurezza
C’è poi un rischio meno evidente: la falsa sicurezza.
Vedere molta liquidità sul conto può far sentire protetti, ma non sempre quella protezione è reale. Se tutto il patrimonio è concentrato sul conto corrente, si riduce l’esposizione alla volatilità dei mercati, ma si aumenta l’esposizione all’inflazione e alla mancata pianificazione.
La sicurezza non nasce solo dal tenere il denaro fermo. Nasce dal sapere perché una certa somma è ferma e perché un’altra parte può essere destinata ad altro.
Quando tenere soldi sul conto è una scelta corretta
Non tutta la liquidità è inefficiente.
Tenere soldi sul conto può essere corretto quando servono a coprire spese vicine, imprevisti o obiettivi a breve termine. A titolo esemplificativo, una famiglia che prevede lavori in casa, tasse da pagare o una spesa importante nei prossimi mesi può avere bisogno di una riserva più elevata.
Anche chi ha redditi variabili, attività professionale o responsabilità familiari rilevanti può avere bisogno di maggiore flessibilità.
La domanda non dovrebbe essere: “La liquidità è giusta o sbagliata?”
La domanda più utile è: “Questa liquidità ha una funzione chiara?”
Se la risposta è sì, probabilmente è una scelta prudente. Se la risposta è no, può essere il momento di riorganizzarla.
Come investire liquidità senza fare scelte impulsive
Quando ci si accorge di avere troppa liquidità, l’errore opposto è investire tutto rapidamente, magari sull’onda del momento.
Anche questo può essere rischioso.
Investire liquidità richiede metodo. Prima di scegliere gli strumenti, bisogna definire obiettivi, tempi e rischio sostenibile.
Separare breve, medio e lungo periodo
Una buona gestione parte dalla distinzione tra esigenze diverse.
La liquidità per le spese quotidiane e gli imprevisti deve restare facilmente disponibile. Le somme destinate a obiettivi di medio periodo possono richiedere soluzioni più prudenti. Il capitale che non serve a breve può invece essere inserito in una strategia di investimento più ampia, sempre coerente con il profilo personale.
Il tempo è una variabile decisiva. Ne ho parlato nell’articolo dedicato all’importanza del tempo negli investimenti, perché il modo di gestire il denaro cambia molto se l’obiettivo è vicino o lontano.
Entrare gradualmente sui mercati
In alcuni casi può essere utile investire in modo graduale, invece di destinare tutta la somma in un’unica soluzione.
Questo approccio può aiutare a ridurre l’ansia legata al momento di ingresso sui mercati e a costruire una strategia più ordinata. Non elimina il rischio e non garantisce risultati, ma può rendere più sostenibile il percorso per chi parte da molta liquidità ferma.
Diversificare gli strumenti
La liquidità eccessiva spesso segnala un problema più ampio: il patrimonio non è organizzato in modo equilibrato.
La diversificazione serve proprio a evitare che tutto dipenda da una sola scelta, da un solo strumento o da una sola area di rischio. Se vuoi approfondire questo tema, ho scritto un articolo sulla diversificazione del portafoglio, dove spiego perché avere più conti non significa necessariamente essere diversificati.
Dal conto corrente alla strategia patrimoniale
La liquidità è solo una parte del patrimonio.
Per questo non dovrebbe essere valutata da sola, ma dentro una strategia più ampia. Una parte serve per la sicurezza, una per gli obiettivi vicini, una per la crescita, una per la protezione e una per il futuro.
Il vero problema non è avere soldi sul conto. Il problema è non sapere se quella liquidità è proporzionata, utile e coerente con il resto del patrimonio.
Una buona pianificazione finanziaria aiuta proprio a trasformare la liquidità da somma ferma a scelta consapevole. Non tutto deve essere investito. Ma tutto dovrebbe avere un ruolo.
La prudenza ha bisogno di metodo
Tenere liquidità sul conto può essere una scelta prudente. Tenerne troppa, per troppo tempo e senza una funzione precisa, può diventare inefficiente.
La liquidità protegge nel breve periodo, ma non sempre protegge il valore reale del patrimonio nel lungo periodo. Per questo va inserita in una strategia che tenga conto di inflazione, obiettivi, orizzonte temporale, rischio e diversificazione.
Il punto non è scegliere tra conto corrente e investimenti. Il punto è costruire un equilibrio.
Se vuoi capire quanta liquidità ha senso mantenere sul conto e come organizzare il resto del patrimonio, il modo migliore è analizzare la tua situazione con metodo. Prenota una consulenza con me per valutare obiettivi, tempi e soluzioni coerenti con il tuo profilo.
Domande frequenti
Quanti soldi conviene tenere sul conto corrente?
Dipende da spese, reddito, famiglia e obiettivi. In generale, la liquidità dovrebbe coprire esigenze quotidiane, imprevisti e progetti di breve periodo.
Tenere troppa liquidità sul conto è rischioso?
Sì, può esserlo. Il rischio principale è perdere potere d’acquisto nel tempo a causa dell’inflazione e lasciare il patrimonio senza una strategia.
Cosa fare con i soldi fermi sul conto?
Prima di investire, bisogna distinguere tra liquidità utile e liquidità in eccesso. Poi si valutano obiettivi, tempi, rischio e strumenti adatti.
Meglio investire subito tutta la liquidità?
Non necessariamente. In molti casi può essere utile procedere gradualmente, soprattutto se l’importo è rilevante o se l’investitore teme le oscillazioni dei mercati.