Blog
Come capire se il tuo patrimonio ha davvero una strategia
Come capire se il tuo patrimonio ha una strategia patrimoniale
Avere investimenti, immobili, liquidità o polizze non significa automaticamente avere una strategia patrimoniale.
Molti patrimoni crescono nel tempo per accumulo: un investimento fatto in un certo momento, un immobile acquistato anni prima, liquidità lasciata sul conto, strumenti previdenziali aperti e mai più rivisti. Tutto può sembrare ordinato, ma la vera domanda è un’altra: queste componenti stanno lavorando insieme?
Prima di proseguire, è importante chiarire che questo articolo ha finalità informativa e non costituisce consulenza finanziaria personalizzata. Ogni scelta va valutata in base alla situazione personale, familiare e patrimoniale.
Strategia patrimoniale: cosa significa davvero
Una strategia patrimoniale è un metodo per organizzare il patrimonio in funzione di obiettivi, tempi, rischi e priorità.
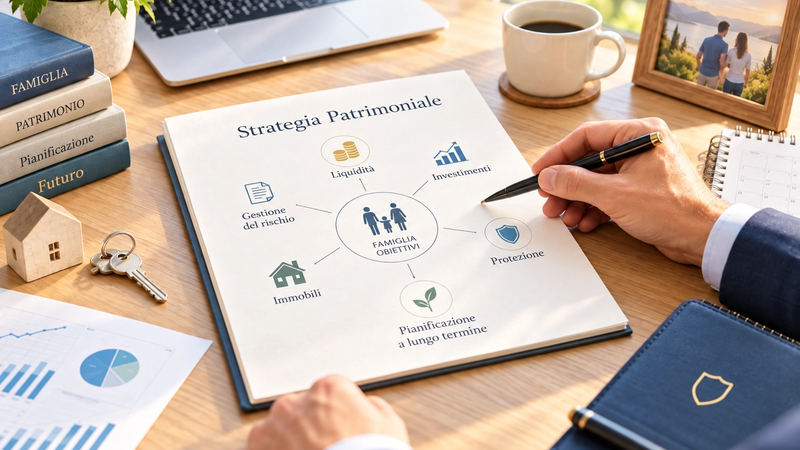
Non coincide con la scelta del singolo prodotto finanziario. Riguarda il modo in cui liquidità, investimenti, immobili, previdenza e protezione si combinano tra loro.
Il punto centrale è la coerenza. Una parte del patrimonio può servire alla liquidità, una alla crescita, una alla protezione e una alla trasmissione futura. Se queste aree non comunicano tra loro, il patrimonio rischia di essere solo una somma di scelte separate.
Strategia patrimoniale e gestione del patrimonio
La gestione del patrimonio non dovrebbe limitarsi a controllare il rendimento dei singoli strumenti.
Un portafoglio può avere prodotti validi, ma essere poco coerente se il rischio complessivo è troppo alto, se la liquidità è eccessiva o insufficiente, se manca una protezione adeguata o se gli investimenti non sono collegati agli obiettivi.
Dal punto di vista finanziario, gli elementi da valutare sono soprattutto quattro: liquidità, rischio, orizzonte temporale e diversificazione.
La liquidità serve per gestire imprevisti e obiettivi vicini, ma se è troppa e resta ferma a lungo può perdere potere d’acquisto. Il rischio deve essere sostenibile, non solo sulla carta, ma anche rispetto alla situazione familiare e agli obiettivi. L’orizzonte temporale stabilisce quanto tempo il capitale può restare investito. La diversificazione riduce il rischio di dipendere da una sola asset class, da un solo mercato o da pochi strumenti.
Quando il patrimonio non ha una vera strategia
L’assenza di strategia spesso emerge quando il contesto cambia: mercati più volatili, inflazione elevata, nuove esigenze familiari, pensione più vicina, vendita di un’azienda o passaggio generazionale.
Un segnale frequente è avere strumenti acquistati in momenti diversi, ma mai riletti nel loro insieme. Un altro è non sapere quale funzione abbia ogni parte del patrimonio: quanto serve per sicurezza, quanto per crescita, quanto per reddito, quanto per protezione.
Il problema non è avere strumenti diversi. Il problema è non sapere se sono coerenti tra loro.
Una strategia patrimoniale serve proprio a trasformare il patrimonio da elenco di beni e strumenti a struttura finanziaria organizzata.
Pianificazione patrimoniale: partire dagli obiettivi finanziari
La pianificazione patrimoniale parte dagli obiettivi finanziari.
Senza obiettivi chiari, è difficile stabilire se un investimento sia adeguato, se il rischio sia corretto o se la liquidità sia sufficiente.
Un capitale destinato a integrare la pensione richiede una logica diversa rispetto a un capitale che servirà tra pochi anni. Allo stesso modo, chi deve proteggere la famiglia o pianificare un passaggio generazionale non può guardare solo al rendimento del portafoglio.
Il tempo è una variabile decisiva. Più un obiettivo è vicino, più diventa importante la stabilità. Più è lontano, più si può ragionare su strumenti coerenti con un orizzonte di medio-lungo periodo.
Se vuoi approfondire questo aspetto, ho scritto un articolo dedicato all’importanza del tempo negli investimenti.
Strategia patrimoniale e controllo del rischio
Un patrimonio strategico non elimina il rischio. Lo misura, lo distribuisce e lo rende coerente con gli obiettivi.
I rischi principali non sono solo quelli di mercato. Esistono anche il rischio di concentrazione, il rischio di liquidità, il rischio fiscale, il rischio successorio e il rischio di non proteggere adeguatamente il patrimonio familiare.
Per questo la diversificazione è centrale, ma va intesa nel modo corretto. Non significa avere tanti prodotti o conti in più banche. Significa distribuire il patrimonio tra asset class, aree geografiche, strumenti e tempi diversi, con una logica precisa.
Se vuoi approfondire questo tema, ho scritto un articolo dedicato alla diversificazione del portafoglio, dove spiego perché avere più conti non significa necessariamente avere una strategia più solida.
Protezione del patrimonio: non solo rendimento
Quando si parla di strategia patrimoniale, spesso ci si concentra sugli investimenti. Ma una parte importante riguarda la protezione del patrimonio.
Proteggere il patrimonio significa valutare cosa potrebbe comprometterne l’equilibrio: imprevisti familiari, rischi professionali, esigenze sanitarie, successione non pianificata, eccessiva concentrazione immobiliare o confusione tra patrimonio personale e aziendale.
Una strategia matura non guarda solo alla crescita del capitale. Valuta anche come conservarlo, renderlo efficiente e trasmetterlo nel tempo.
È qui che il tema si avvicina al Wealth Management, cioè a una gestione più ampia che collega investimenti, patrimonio, famiglia, impresa e futuro. Se vuoi approfondire, ne ho parlato nell’articolo sul Wealth Management e sulla gestione complessiva del patrimonio.
Il patrimonio deve avere una direzione
Una strategia patrimoniale non promette risultati certi e non elimina l’incertezza. Serve però a dare ordine alle decisioni finanziarie.
Un patrimonio ben organizzato non è quello che possiede più strumenti, ma quello in cui ogni componente ha una funzione: liquidità, investimento, protezione, reddito, crescita o trasmissione.
La differenza è tra possedere un patrimonio e governarlo.
Se vuoi capire se il tuo patrimonio segue una strategia coerente o è il risultato di scelte separate, il modo migliore è analizzarlo con metodo. Prenota una consulenza con me per valutare la tua situazione, i tuoi obiettivi e la coerenza complessiva del tuo patrimonio.
Domande frequenti
Come faccio a capire se il mio patrimonio ha una strategia?
Quando liquidità, investimenti, rischio, protezione e obiettivi sono collegati tra loro da una logica chiara.
Da dove si parte per costruire una strategia patrimoniale?
Dall’analisi di patrimonio, obiettivi finanziari, orizzonte temporale, rischio sostenibile e necessità di protezione.
Serve un grande patrimonio per fare pianificazione patrimoniale?
No. Serve ogni volta che ci sono risorse da organizzare, rischi da gestire e obiettivi da raggiungere.
Qual è il rischio di non avere una strategia patrimoniale?
Prendere decisioni scollegate, mantenere strumenti non coerenti e trascurare rischi finanziari, fiscali o successori.
Che ruolo ha il consulente finanziario nella gestione del patrimonio?
Aiuta a leggere il patrimonio nel suo insieme e a costruire coerenza tra investimenti, rischio, protezione e obiettivi.